Le holding rappresentano uno strumento sempre più utilizzato nella pianificazione e nella riorganizzazione societaria. Uno degli aspetti più interessanti riguarda il trattamento fiscale degli utili distribuiti dalle società partecipate e delle plusvalenze derivanti dall’eventuale cessione delle partecipazioni.
Si tratta, tuttavia, di due situazioni profondamente diverse, disciplinate da norme differenti del Testo Unico delle Imposte sui Redditi (TUIR).
Comprendere questa distinzione è fondamentale per valutare correttamente i vantaggi di una struttura holding e pianificare operazioni di riorganizzazione aziendale.
Che cos’è una holding e come funziona?
Una holding è una società la cui attività consiste, principalmente o esclusivamente, nella detenzione e gestione di partecipazioni in altre società.
La sua costituzione consente di concentrare il controllo di più imprese in un unico soggetto giuridico, favorendo il coordinamento delle attività, la gestione dei flussi finanziari e la pianificazione degli investimenti.
Immaginiamo, ad esempio, un imprenditore che possiede il 100% di una S.r.l. operativa e intende avviare una seconda attività.
Una possibile soluzione consiste nel costituire una holding, conferire al suo interno le partecipazioni della società già esistente e successivamente costituire una nuova S.r.l., anch’essa interamente partecipata dalla holding.
In questo modo, entrambe le società operative saranno controllate dalla medesima holding, che potrà coordinare gli investimenti e destinare le risorse finanziarie del gruppo allo sviluppo delle diverse attività.
Ma come vengono tassati gli utili che le società operative distribuiscono alla holding?
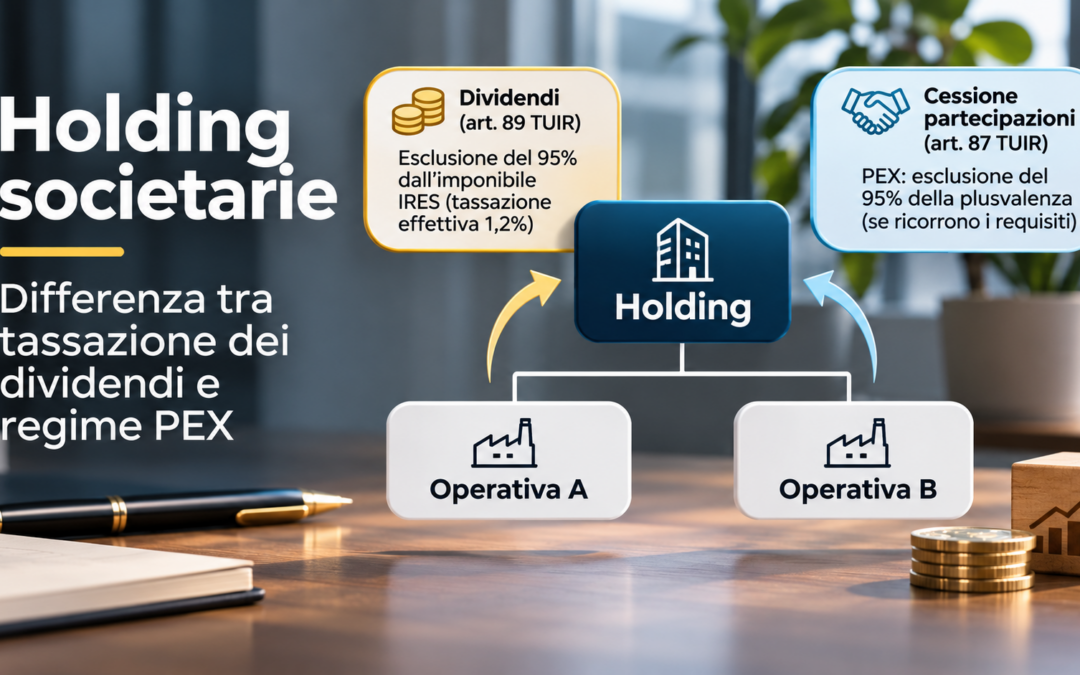
Distribuzione dei dividendi: il regime dell’art. 89 TUIR
Quando una società operativa distribuisce utili a una holding costituita nella forma di S.r.l. fiscalmente residente in Italia, trova generalmente applicazione l’articolo 89, comma 2, del TUIR.
La norma prevede che i dividendi percepiti da una società soggetta a IRES siano esclusi dalla formazione del reddito imponibile per il 95% del loro ammontare.
Di conseguenza, soltanto il restante 5% concorre alla formazione del reddito imponibile della holding.
Considerando l’aliquota IRES ordinaria del 24%, l’imposizione effettiva sul dividendo risulta pari all’1,2%.
Facciamo un esempio.
Una società operativa delibera la distribuzione di 100.000 euro di utili alla holding che ne possiede il 100% delle quote.
Il trattamento fiscale sarà il seguente:
| Descrizione | Importo |
| Dividendi distribuiti | €100.000 |
| Quota esclusa da imposizione (95%) | €95.000 |
| Quota imponibile (5%) | €5.000 |
| IRES al 24% | €1.200 |
| Liquidità netta dopo l’IRES | €98.800 |
Il vantaggio consiste nella possibilità di mantenere all’interno della holding una parte significativa degli utili prodotti dalle partecipate, utilizzandoli per finanziare nuove iniziative imprenditoriali.
È importante precisare che questa imposizione si aggiunge alle imposte già assolte dalla società operativa sul reddito prodotto.
È possibile distribuire anche gli utili degli esercizi precedenti?
Sì. Il regime dell’articolo 89 TUIR può trovare applicazione anche alla distribuzione di riserve di utili formatesi prima dell’ingresso della holding nella compagine societaria.
Ad esempio, un imprenditore potrebbe conferire nella holding una società operativa costituita da diversi anni, che presenta in bilancio riserve di utili disponibili.
Una volta perfezionato il conferimento, la società operativa potrà deliberare la distribuzione di tali riserve alla holding, applicando, in presenza delle condizioni previste dalla legge, l’esclusione del 95%.
Non è necessario che la holding abbia detenuto la partecipazione per almeno dodici mesi.
Occorre tuttavia verificare la natura e la disponibilità delle riserve, la corretta titolarità del diritto ai dividendi e le caratteristiche dell’operazione di riorganizzazione.
La distribuzione di utili già deliberata prima del conferimento, ad esempio, richiede una valutazione distinta, poiché potrebbe essere già sorto un credito in capo ai precedenti soci.
Quando si applica invece la PEX?
La Participation Exemption (PEX) è un regime differente, disciplinato dall’articolo 87 TUIR.
A differenza dell’articolo 89, che riguarda i dividendi, la PEX si applica alle plusvalenze realizzate quando una società vende una partecipazione in un’altra società.
Immaginiamo che la holding decida di cedere a un investitore il 100% delle quote di una delle proprie società operative.
Se il valore fiscalmente riconosciuto della partecipazione è pari a 100.000 euro e il prezzo di vendita è di 600.000 euro, la holding realizza una plusvalenza di 500.000 euro.
Quando ricorrono tutti i requisiti previsti dall’articolo 87 TUIR, il 95% di questa plusvalenza è esente da IRES.
| Descrizione | Importo |
| Plusvalenza realizzata | €500.000 |
| Quota esente (95%) | €475.000 |
| Quota imponibile (5%) | €25.000 |
| IRES al 24% | €6.000 |
Per beneficiare della PEX devono essere soddisfatte quattro condizioni fondamentali:
- Periodo minimo di possesso: la partecipazione deve essere posseduta ininterrottamente dal primo giorno del dodicesimo mese precedente quello della cessione.
- Classificazione contabile: la partecipazione deve risultare iscritta tra le immobilizzazioni finanziarie nel primo bilancio chiuso durante il periodo di possesso.
- Residenza fiscale della partecipata: devono essere rispettate le condizioni relative alla localizzazione in Stati o territori a fiscalità privilegiata.
- Commercialità: la partecipata deve esercitare un’impresa commerciale secondo i criteri previsti dall’articolo 87 TUIR.
Per gli ultimi due requisiti sono previste specifiche condizioni temporali, generalmente riferite almeno all’inizio del terzo periodo d’imposta precedente la cessione, oltre ad alcune disposizioni particolari.
La PEX non è quindi un beneficio automatico derivante dalla presenza di una holding: richiede un’attenta verifica dei presupposti normativi.
Conferimento di partecipazioni in holding: cosa occorre sapere?
Un’operazione frequentemente utilizzata nelle riorganizzazioni aziendali consiste nel conferimento di partecipazioni già detenute da persone fisiche in una società holding.
L’articolo 177, comma 2, TUIR disciplina, a determinate condizioni, il cosiddetto regime di realizzo controllato, applicabile ai conferimenti attraverso i quali la società conferitaria acquisisce o incrementa il controllo della società partecipata.
Si tratta di un meccanismo che consente di determinare il valore di realizzo del conferimento secondo criteri specifici collegati al patrimonio netto della conferitaria, anziché applicare automaticamente il valore normale delle partecipazioni.
Non costituisce, tuttavia, un’esenzione generalizzata: la corretta applicazione dipende dalle caratteristiche dell’operazione e dai valori fiscalmente rilevanti.
Una volta effettuato il conferimento, occorre distinguere due ipotesi:
- Distribuzione degli utili: la società operativa può distribuire dividendi alla holding applicando il regime dell’articolo 89 TUIR, senza attendere il periodo minimo previsto per la PEX.
- Cessione delle partecipazioni: se la holding intende vendere le quote ricevute, dovrà verificare i requisiti dell’articolo 87 TUIR, compreso il periodo di possesso maturato in capo alla holding e le eventuali disposizioni particolari applicabili al conferimento.
La distinzione assume particolare rilevanza quando la holding viene costituita poco prima di una riorganizzazione o di un possibile disinvestimento.
Il chiarimento dell’Agenzia delle Entrate: risposta n. 155/2026
Un interessante contributo interpretativo arriva dalla risposta a interpello n. 155 del 7 agosto 2026 dell’Agenzia delle Entrate.
Il caso esaminato riguarda una persona fisica titolare di una partecipazione di controllo in una società operativa, intenzionata a conferirla in un’altra società già interamente partecipata.
L’operazione prevedeva l’imputazione del conferimento a una riserva di patrimonio netto, senza aumento del capitale sociale della conferitaria.
Tra le finalità prospettate figuravano la riorganizzazione delle partecipazioni, il rafforzamento finanziario della società conferitaria, il sostegno a nuovi investimenti e la pianificazione del passaggio generazionale.
L’Agenzia ha riconosciuto, nelle specifiche circostanze rappresentate, la possibilità di applicare il regime del realizzo controllato dell’articolo 177, comma 2, TUIR anche senza aumento del capitale sociale.
Particolare attenzione è stata dedicata alla successiva distribuzione dei dividendi dalla società operativa alla conferitaria e al possibile utilizzo della liquidità per restituire finanziamenti precedentemente erogati dal socio.
L’Amministrazione finanziaria ha chiarito che il conferimento e la successiva distribuzione dei dividendi non determinano, di per sé, un vantaggio fiscale indebito.
Ha tuttavia evidenziato la necessità di valutare l’effettiva destinazione delle risorse, soprattutto quando l’operazione potrebbe essere utilizzata per trasferire liquidità al socio attraverso il rimborso di finanziamenti anziché mediante una distribuzione diretta di utili.
Il principio è particolarmente rilevante: l’utilizzo di una holding per concentrare partecipazioni e finanziare nuovi investimenti può rispondere a finalità imprenditoriali coerenti con la disciplina fiscale, ma deve essere valutato nel concreto contesto dell’operazione.
La risposta a interpello riguarda una fattispecie specifica e non rappresenta un’autorizzazione generale a qualsiasi struttura di conferimento e successiva distribuzione.
Holding e distribuzione degli utili alle persone fisiche
Un ultimo aspetto da considerare è la differenza tra gli utili che rimangono nella holding e quelli successivamente distribuiti ai soci persone fisiche.
Nel caso ordinario di soci persone fisiche fiscalmente residenti in Italia, che detengono le quote al di fuori dell’attività d’impresa, la distribuzione dei dividendi dalla holding è generalmente soggetta a una ritenuta del 26% a titolo d’imposta, ai sensi dell’articolo 27 del D.P.R. 600/1973.
Pertanto, il vantaggio fiscale della holding deve essere valutato soprattutto in funzione della destinazione degli utili.
Se le risorse vengono mantenute nella holding e impiegate per acquisire partecipazioni, finanziare altre società o sviluppare nuove attività, la struttura può consentire una gestione finanziaria efficiente.
Se invece l’obiettivo è trasferire immediatamente tutti gli utili alle persone fisiche, occorre considerare anche il secondo livello di imposizione.
Conclusioni
La holding non rappresenta soltanto uno strumento per detenere partecipazioni societarie, ma può diventare un elemento centrale nella strategia di sviluppo di un gruppo imprenditoriale.
La sua efficacia dipende dalla corretta distinzione tra i diversi regimi fiscali:
- Articolo 89 TUIR: disciplina il trattamento dei dividendi ricevuti dalla holding, prevedendo, nel caso ordinario, l’esclusione del 95% dalla base imponibile IRES.
- Articolo 87 TUIR: disciplina la PEX sulle plusvalenze derivanti dalla cessione delle partecipazioni, subordinandola a specifici requisiti.
- Articolo 177 TUIR: disciplina particolari operazioni di conferimento di partecipazioni e può assumere un ruolo determinante nelle riorganizzazioni societarie.
Prima di costituire una holding o conferire partecipazioni in una società già esistente, è quindi fondamentale analizzare la struttura societaria, i valori fiscali, le riserve disponibili, le prospettive di investimento e le finalità economiche dell’operazione.
Il team di FORS affianca imprenditori e società nella valutazione delle strutture partecipative e nella pianificazione delle operazioni di riorganizzazione, con l’obiettivo di individuare soluzioni coerenti con le esigenze aziendali e con la normativa applicabile.